
การควบคุมภายใน · 2025
หัวข้อในหมวดนี้9 หัวข้อ
- การควบคุมภายใน — ความเห็นของคณะกรรมการ1 รายการ
- ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน1 รายการ
- ข้อบกพร่องของระบบการควบคุมภายใน2 รายการ
- ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี3 รายการ
- ความเห็นต่อหัวหน้างานตรวจสอบภายใน2 รายการ
- การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน2 รายการ
- รายการระหว่างกัน1 รายการ
- คู่สัญญาและรายการระหว่างกัน3 รายการ
- นโยบายและแนวโน้มในอนาคต1 รายการ
การควบคุมภายใน — ความเห็นของคณะกรรมการ
สรุปความเห็นของคณะกรรมการเกี่ยวกับการควบคุมภายใน
คณะกรรมการบริษัทฯ ได้ประเมินความเพียงพอของระบบควบคุมภายในของบริษัทฯ โดยทำการซักถามข้อมูลจากฝ่ายบริหาร แล้วสรุปได้ว่าจากการประเมินระบบการควบคุมภายในของบริษัทฯ ในด้านต่างๆ 5 ส่วน ประกอบด้วย
1. การควบคุมภายในองค์กร (Control Environment)
2. การประเมินความเสี่ยง (Risk Assessment)
3. การควบคุมการปฏิบัติงาน (Control Activities)
4. ระบบสารสนเทศและการสื่อสารข้อมูล (Information & Communication)
5. ระบบการติดตาม (Monitoring Activities)
คณะกรรมการมีความเห็นว่าบริษัทฯ มีระบบการควบคุมภายในที่เพียงพอและเหมาะสม โดยบริษัทฯ ได้จัดให้มีบุคลากรอย่างเพียงพอที่จะดำเนินการตามระบบดังกล่าวได้อย่างมีประสิทธิภาพ สามารถทำให้การดำเนินกิจการของบริษัทฯ เป็นไปตามหลักการกำกับดูแลกิจการที่ดี (Good Corporate Governance) และมีความโปร่งใส นอกจากนี้ บริษัทฯ ยังจัดให้มีระบบการติดตามดูแลการดำเนินงานของบริษัทฯ เพื่อให้มั่นใจได้ว่าจะสามารถป้องกันทรัพย์สินของบริษัทฯ จากการที่กรรมการหรือผู้บริหารนำไปใช้โดยมิชอบหรือโดยไม่มีอำนาจ รวมถึงการมีระบบการควบคุมดูแลที่เพียงพอในเรื่องการทำธุรกรรมกับบุคคลที่อาจมีความขัดแย้งหรือบุคคลที่เกี่ยวโยงกัน
ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน
ระบบการควบคุมภายในที่บริษัทใช้
| ระบบการควบคุมภายใน | รายละเอียด |
|---|---|
| The Committee of Sponsoring Organizations of the Treadway Commission (COSO) | บริษัทฯ มีคณะกรรมการตรวจสอบเพื่อทำหน้าที่สอบทานให้บริษัทฯ และบริษัทย่อยมีระบบการควบคุมภายในและการตรวจสอบภายในที่เหมาะสมและมีประสิทธิผล ตลอดจนสอบทานการปฏิบัติงานของกลุ่มบริษัทฯ ให้เป็นไปตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ ข้อกำหนดของตลาดหลักทรัพย์และกฎหมายที่เกี่ยวข้องกับการประกอบธุรกิจของกลุ่มบริษัทฯ โดยคณะกรรมการตรวจสอบจะมีการประชุมร่วมกันอย่างน้อยทุกไตรมาส เพื่อพิจารณาและดำเนินการให้มีรายงานทางการเงินที่ถูกต้องและมีการเปิดเผยข้อมูลอย่างครบถ้วนและเพียงพอ รวมถึงการพิจารณารายการที่เกี่ยวโยงกันหรือรายการที่อาจมี ความขัดแย้งทางผลประโยชน์ให้เป็นไปตามกฎหมายและข้อกำหนดของคณะกรรมการกำกับตลาดทุน และตลาดหลักทรัพย์ ซึ่งในการประชุมจะมีผู้สอบบัญชีเข้าร่วมประชุมเพื่อให้ข้อสังเกตจากการตรวจสอบบัญชีของบริษัทฯ |
ข้อบกพร่องของระบบการควบคุมภายใน
จำนวนข้อบกพร่อง
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| จำนวนข้อบกพร่องเกี่ยวกับระบบควบคุมภายในรวม (กรณี) | 4 | 4 | 4 |
รายละเอียดข้อบกพร่อง
| ประเภทช่วงเวลา | ช่วงเริ่มต้น (YYYY-MM) | ช่วงสิ้นสุด (YYYY-MM) | รายละเอียด | สถานะความคืบหน้า | วิธีการแก้ไข |
|---|---|---|---|---|---|
| ช่วงเดือน/ปี | 2024-01 | 2024-12 | คู่มือการปฏิบัติงานให้สอดคล้องกับกระบวนการควบคุมร้านค้าหรือสาขา (เปิด ปิด และซ่อมบำรุง) | ได้รับการแก้ไขแล้ว (Incident no longer subject to action) | ปรับปรุงคู่มือการปฏิบัติงานให้สอดคล้องกับกระบวนการทำงานจริง เนื่องจากบริษัทฯ มีการเปลี่ยนแปลงระบบ ERP และ POS ใหม่ในระหว่างปี ทำให้มีขั้นตอนตลอดจนกระบวนการทำงานบางอย่างเปลี่ยนแปลงไป จึงจำเป็นต้องปรับปรุงคู่มือการทำงานให้เป็นปัจจุบัน |
| ช่วงเดือน/ปี | 2024-01 | 2024-12 | สอบทานกระบวนการวางแผนการสั่งซื้อและจัดซื้อจัดจ้างสินค้าเพื่อขาย | ได้รับการแก้ไขแล้ว (Incident no longer subject to action) | ควรต้องจัดทำสัญญาที่สำคัญเกี่ยวกับการจ้างผลิตสินค้า หรือจ้างทำของ เพื่อให้เกิดความชัดเจน ตลอดจนควรให้นักกฎหมายสอบทานสัญญาดังกล่าวด้วย หากมีข้อขัดแย้งจะได้ใช้ในการดำเนินการตามกฎหมายได้ |
| ช่วงเดือน/ปี | 2024-01 | 2025-04 | สอบทานกระบวนการบันทึกเวลาทำงาน ฝึกอบรม และปฏิบัติตามกฎหมายแรงงาน | อยู่ระหว่างดำเนินการแก้ไข (Implemented) | ปรับปรุงวิธีการดำเนินการเกี่ยวกับเงินค้ำประกันให้สอดคล้องกับการปฏิบัติตามกฎหมายแรงงาน |
| ช่วงเดือน/ปี | 2024-01 | 2024-12 | สอบทานกระบวนการควบคุมการเบิก-จ่าย และจัดส่งสินค้า | ได้รับการแก้ไขแล้ว (Incident no longer subject to action) | กำชับผู้ปฏิบัติงานให้ปฏิบัติงานด้วยความระมัดระวังรอบคอบมากขึ้น รวมทั้งให้มีการสอบทานความถูกต้องเพื่อไม่ให้เกิดความผิดพลาดที่อาจทำให้เกิดความเสียหายแก่บริษัทฯ |
| ช่วงเดือน/ปี | 2025-01 | 2025-03 | กระบวนการจัดซื้อ (ทั่วไป) และกระบวนการจ่ายเงิน
การปฏิบัติงานยังไม่สอดคล้องกับคู่มือปฏิบัติงานเรื่องจัดซื้อทั่วไป ในเรื่อง การจ่าเงินในประเทศ การจ่ายเงินต่างประเทศ การอนุมัติเอกสารขึ้นทะเบียนผู้ขาย การอนุมัติเพิ่ม/เปลี่ยนแปลงข้อมูลผู้ขาย การอนุมัติทะเบียนผู้ขาย การอนุมัติกรณีจัดซื้อเร่งด่วนหรือฉุกเฉิน และการอนุมัติผลการประเมินผลผู้ขายและการทบทวนผู้ขาย | ได้รับการแก้ไขแล้ว (Incident no longer subject to action) | ทบทวนและปรับปรุงคู่มือปฏิบัติงานให้ครบถ้วนและสอดคล้องในการปฏิบัติงานจริง โดยจะมีการรวบรวมและนำเสนอผู้มีอำนาจในการพิจารณาอนุมัติ และประกาศใช้ |
| ช่วงเดือน/ปี | 2025-03 | 2025-05 | กระบวนการบริหารจัดการคลังสินค้า
- รายการเบิกจ่ายสินค้าสำเร็จรูปมีการลงนามไม่ครบถ้วน
- รายการรับคืนสินค้า ขาดเอกสารประกอบในชุดไม่ครบถ้วน
| ได้รับการแก้ไขแล้ว (Incident no longer subject to action) | กำชับให้เจ้าหน้าที่ดำเนินตามขั้นตอนในคู่มือการปฏิบัติงานให้ครบถ้วน โดยเริ่มดำเนินการทันที |
| ช่วงเดือน/ปี | 2025-07 | 2025-09 | กระบวนการควบคุมการขายสินค้าหน้าร้าน
ยังไม่มีการตั้งค่าการใช้สิทธิ์โปรโมชั่นในระบบ POS และใบเสร็จรับเงินไม่มีการระบุรายละเอียดของผู้ใช้สิทธิ์ไปแล้ว | ได้รับการแก้ไขแล้ว (Incident no longer subject to action) | กำหนดให้บันทึกข้อมูลลูกค้าสำหรับการใช้สิทธิ์โปรโมชั่น เพื่อใช้เป็นฐานข้อมูลในการตรวจสอบการซื้อสินค้าของลูกค้าตามเงื่อนไขที่บริษัทกำหนด และกำหนดให้รวบรวมทะเบียนคุมดังกล่าวนำส่งให้ฝ่ายการตลาดตราวจสอบข้อมูลทุกสิ้นเดือน |
| ช่วงเดือน/ปี | 2025-10 | 2025-12 | กระบวนการบริหารจัดการทรัพย์สิน
จากการสุ่มตรวจนับทรัพย์สิน พบว่า :
- ไม่พบการติดรหัสทรัพย์สิน
- สถานที่ตั้ง/งานใช้จริงไม่สอดคล้องกับสถานที่ในระบบ
- มีการระบุ Serial Number ในทะเบียนทรัพย์สินไม่ตรงกับทรัพย์สินจริง | อยู่ระหว่างดำเนินการแก้ไข (Implemented) | จัดทำแผนตรวจนับทรัพย์สิน 100% สำหรับคลังสินค้า และภายหลังตรวจนับทรัพย์สินปรับปรุงสถานที่ตั้งในระบบให้เป็นปัจจุบัน |
ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี
คณะกรรมการตรวจสอบมีความเห็นต่างจากคณะกรรมการบริษัท
ไม่มี
ผู้สอบบัญชีมีข้อสังเกตต่อระบบการควบคุมภายใน
มี
ข้อสังเกตของผู้สอบบัญชี
ผู้สอบบัญชีได้ให้ข้อสังเกตบางประการเกี่ยวกับการควบคุมภายในของบริษัท ซึ่งฝ่ายบริหารได้รับทราบและได้ดำเนินการปรับปรุงแก้ไขระบบการควบคุมภายในให้เหมาะสมแล้ว เพื่อเพิ่มประสิทธิภาพในการดำเนินงานและลดความเสี่ยงที่อาจเกิดขึ้น และข้อสังเกตบางประการอยู่ระหว่างดำเนินการปรับปรุงระบบการควบคุมภายในให้เหมาะสมยิ่งขึ้น
ความเห็นต่อหัวหน้างานตรวจสอบภายใน
หัวหน้างานตรวจสอบภายใน
3160
ความเห็นของคณะกรรมการตรวจสอบต่อหัวหน้างานตรวจสอบภายใน
หัวหน้างานตรวจสอบภายในและผู้ตรวจสอบภายใน เป็นหน่วยงานภายนอกที่มีประสบการณ์ในงานตรวจสอบภายในซึ่งเป็นที่ยอมรับในสายวิชาชีพ และหัวหน้างานตรวจสอบภายในเป็นผู้ที่มีความเป็นอิสระ ไม่มีความขัดแย้งทางผลประโยชน์ ตลอดจนเป็นผู้มีความรู้ความสามารถ และมีทักษะที่จำเป็นต่อการปฎิบัติหน้าที่ได้เป็นอย่างดี มีการรายงานผลการตรวจสอบการควบคุมภายใน และให้ข้อเสนอแนะที่เป็นประโยชน์ต่อการปรับปรุงระบบการควบคุมภายในของบริษัทฯ
การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน
ต้องได้รับอนุมัติจากคณะกรรมการตรวจสอบ
มี
รายละเอียด
บริษัทฯ ได้ว่าจ้างบริษัท ตรวจสอบภายใน ธรรมนิติ จำกัด ซึ่งเป็นบริษัทที่มีประสบการณ์ มีความรู้ความสามารถเป็นที่ยอมรับโดยทั่วไปให้ปฏิบัติหน้าที่เป็นผู้ตรวจสอบระบบควบคุมภายในของบริษัทฯ ประจำปี 2569 โดยบริษัท ตรวจสอบภายใน ธรรมนิติ จำกัด ได้มอบหมายให้ นางสาวศมจรีย์ แก้วขอมดี ตำแหน่ง กรรมการบริหารและผู้จัดการฝ่ายตรวจสอบภายใน ทำหน้าที่เป็นหัวหน้างานตรวจสอบภายใน โดยคุณสมบัติของผู้ดำรงตำแหน่งหัวหน้างานตรวจสอบภายในมีรายละเอียดดังนี้
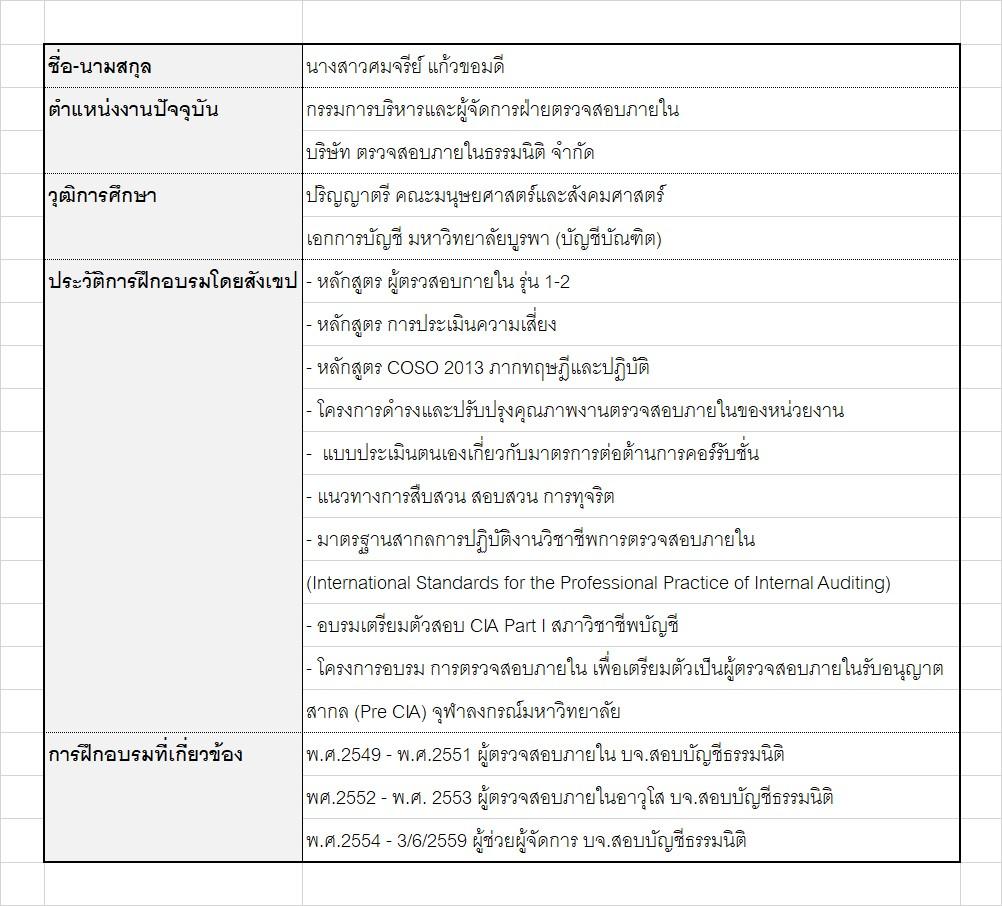
ทั้งนี้ การพิจารณาและอนุมัติแต่งตั้งผู้ดำรงตำแหน่งหัวหน้าหน่วยงานตรวจสอบภายในของบริษัทฯ ผ่านการอนุมัติจากคณะกรรมการตรวจสอบ จากที่ประชุมคณะกรรมการตรวจสอบ ครั้งที่ 4/2568 เมื่อวันที่ 14 พฤศจิกายน 2568 โดยผู้ตรวจสอบภายในดังกล่าวได้จัดทำรายงานผลการประเมินและตรวจสอบระบบควบคุมภายในของบริษัทฯ และบริษัทย่อย และนำเสนอรายงานให้แก่คณะกรรมการตรวจสอบทราบโดยตรงอย่างต่อเนื่องเป็นประจำทุกไตรมาส ซึ่งบริษัทฯ และบริษัทย่อยได้ดำเนินการแก้ไขปรับปรุงระบบการปฏิบัติงานในฝ่ายต่างๆ ตามข้อเสนอแนะของผู้ตรวจสอบภายในมาโดยตลอด ทั้งนี้ ภายหลังจากที่บริษัทฯเสนอขายหุ้นเพิ่มทุนต่อประชาชนในครั้งนี้และได้เข้าเป็นบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยแล้ว กลุ่มบริษัทฯ มีนโยบายที่จะจ้างผู้ตรวจสอบภายในจากภายนอก (Outsource) อย่างต่อเนื่อง เพื่อให้ระบบการควบคุมภายในของบริษัทฯ เป็นไปอย่างมีประสิทธิภาพ
รายการระหว่างกัน
มีรายการระหว่างกัน
มี
คู่สัญญาและรายการระหว่างกัน
หน่วยเงิน
1
บุคคลหรือนิติบุคคลที่อาจมีความขัดแย้ง
| ชื่อ | ประเภท | ลักษณะความสัมพันธ์ | ข้อมูล ณ วันที่ (YYYY-MM-DD) |
|---|---|---|---|
| พลเอกไพรัช โพธิ์อุบล | บุคคล | ประธานกรรมการบริษัทและกรรมการอิสระ | 2025-12-31T00:00 |
| นายมานิต นิธิประทีป | บุคคล | ประธานกรรมการตรวจสอบและกรรมการอิสระ | 2025-12-31T00:00 |
| นายอุดม ตั้งมานะสกุล | บุคคล | กรรมการตรวจสอบและกรรมการอิสระ | 2025-12-31T00:00 |
| นางสาวพาพิชญ์ วงศ์ไพฑูรย์ปิยะ | บุคคล | ประธานเจ้าหน้าที่บริหารและถือหุ้นในบริษัทฯ | 2025-12-31T00:00 |
| นางสาวกาญจนา พรหมมาสกุล | บุคคล | รองประธานเจ้าหน้าที่บริหาร สายงานปฏิบัติการ | 2025-12-31T00:00 |
| นายนิมิต ศุภรประเสริฐ | บุคคล | รองประธานเจ้าหน้าที่บริหาร สายงานบัญชีและการเงิน | 2025-12-31T00:00 |
| นางอภิวิชญ์ ชิระทานิ | บุคคล | รองประธานเจ้าหน้าที่บริหาร สายงานการตลาด | 2025-12-31T00:00 |
| นายภาสวิช วงศ์ไพฑูรย์ปิยะ | บุคคล | ผู้อำนวยการฝ่ายพัฒนาธุรกิจและถือหุ้นในบริษัทฯ | 2025-12-31T00:00 |
| นางดาริกา เลิศสุคนธรส | บุคคล | ผู้อำนวยการฝ่ายผลิตภัณฑ์ | 2025-12-31T00:00 |
| นางสาวจริยา สิงหราไชย | บุคคล | ผู้อำนวยการฝ่ายการเงิน | 2025-12-31T00:00 |
| นางสาววรรณวลี มีสุวรรณ | บุคคล | หัวหน้าฝ่ายผลิตภัณฑ์ | 2025-12-31T00:00 |
| นายสุเทพ วงศ์ไพฑูรย์ปิยะ | บุคคล | บิดาของนางสาวพาพิชญ์ วงศ์ไพฑูรย์ปิยะ ประธานเจ้าหน้าที่บริหารของ บมจ. ริช สปอร์ต | 2025-12-31T00:00 |
| นายชัยศักดิ์ อังค์สุวรรณ | บุคคล | กรรมการตรวจสอบและกรรมการอิสระ | 2025-12-31T00:00 |
รายการระหว่างกันตามคู่สัญญา
| รายการ |
|---|
| 0.0 · Necessity: เป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกันกับที่พนักงานทุกคน นอกจากนี้ บริษัทฯ ได้จัดทำระเบียบปฏิบัติดังกล่าวไว้เป็นลายลักษณ์อักษรอย่างชัดเจน · Description: สินค้าของบริษัท · As of yesteryear: 20430.0 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การขายสินค้าให้แก่ผู้บริหารดังกล่าวมีความเหมาะสม เนื่องจากการขายสินค้าดังกล่าวเป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกับที่พนักงานทุกคนได้รับ · As of year before yesteryear: 0.0 |
| 1985.0 · Necessity: เป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกันกับที่พนักงานทุกคน นอกจากนี้ บริษัทฯ ได้จัดทำระเบียบปฏิบัติดังกล่าวไว้เป็นลายลักษณ์อักษรอย่างชัดเจน · Description: สินค้าของบริษัท · As of yesteryear: 8388.0 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การขายสินค้าให้แก่ผู้บริหารดังกล่าวมีความเหมาะสม เนื่องจากการขายสินค้าดังกล่าวเป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกับที่พนักงานทุกคนได้รับ · As of year before yesteryear: 5735.0 |
| 10068.0 · Necessity: เป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกันกับที่พนักงานทุกคน นอกจากนี้ บริษัทฯ ได้จัดทำระเบียบปฏิบัติดังกล่าวไว้เป็นลายลักษณ์อักษรอย่างชัดเจน · Description: สินค้าของบริษัท · As of yesteryear: 1300.0 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การขายสินค้าให้แก่ผู้บริหารดังกล่าวมีความเหมาะสม เนื่องจากการขายสินค้าดังกล่าวเป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกับที่พนักงานทุกคนได้รับ · As of year before yesteryear: 3540.0 |
| 75052.0 · Necessity: เป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกันกับที่พนักงานทุกคน นอกจากนี้ บริษัทฯ ได้จัดทำระเบียบปฏิบัติดังกล่าวไว้เป็นลายลักษณ์อักษรอย่างชัดเจน · Description: สินค้าบริษัท · As of yesteryear: 79093.5 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การขายสินค้าให้แก่ผู้บริหารดังกล่าวมีความเหมาะสม เนื่องจากการขายสินค้าดังกล่าวเป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกับที่พนักงานทุกคนได้รับ · As of year before yesteryear: 54581.0 |
| 32073.0 · Necessity: เป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกันกับที่พนักงานทุกคน นอกจากนี้ บริษัทฯ ได้จัดทำระเบียบปฏิบัติดังกล่าวไว้เป็นลายลักษณ์อักษรอย่างชัดเจน · Description: สินค้าบริษัท · As of yesteryear: 38298.0 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การขายสินค้าให้แก่ผู้บริหารดังกล่าวมีความเหมาะสม เนื่องจากการขายสินค้าดังกล่าวเป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกับที่พนักงานทุกคนได้รับ · As of year before yesteryear: 14775.0 |
| 11698.0 · Necessity: เป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกันกับที่พนักงานทุกคน นอกจากนี้ บริษัทฯ ได้จัดทำระเบียบปฏิบัติดังกล่าวไว้เป็นลายลักษณ์อักษรอย่างชัดเจน · Description: สินค้าบริษัท · As of yesteryear: 15248.0 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การขายสินค้าให้แก่ผู้บริหารดังกล่าวมีความเหมาะสม เนื่องจากการขายสินค้าดังกล่าวเป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกับที่พนักงานทุกคนได้รับ · As of year before yesteryear: 3050.0 |
| 22822.0 · Necessity: เป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกันกับที่พนักงานทุกคน นอกจากนี้ บริษัทฯ ได้จัดทำระเบียบปฏิบัติดังกล่าวไว้เป็นลายลักษณ์อักษรอย่างชัดเจน · Description: สินค้าบริษัท · As of yesteryear: 36905.0 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การขายสินค้าให้แก่ผู้บริหารดังกล่าวมีความเหมาะสม เนื่องจากการขายสินค้าดังกล่าวเป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกับที่พนักงานทุกคนได้รับ · As of year before yesteryear: 45717.0 |
| 75263.0 · Necessity: เป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกันกับที่พนักงานทุกคน นอกจากนี้ บริษัทฯ ได้จัดทำระเบียบปฏิบัติดังกล่าวไว้เป็นลายลักษณ์อักษรอย่างชัดเจน · Description: สินค้าของบริษัท · As of yesteryear: 54492.5 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การขายสินค้าให้แก่ผู้บริหารดังกล่าวมีความเหมาะสม เนื่องจากการขายสินค้าดังกล่าวเป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกับที่พนักงานทุกคนได้รับ · As of year before yesteryear: 49897.6 |
| 38212.0 · Necessity: เป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกันกับที่พนักงานทุกคน นอกจากนี้ บริษัทฯ ได้จัดทำระเบียบปฏิบัติดังกล่าวไว้เป็นลายลักษณ์อักษรอย่างชัดเจน · Description: สินค้าของบริษัท · As of yesteryear: 30850.0 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การขายสินค้าให้แก่ผู้บริหารดังกล่าวมีความเหมาะสม เนื่องจากการขายสินค้าดังกล่าวเป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกับที่พนักงานทุกคนได้รับ · As of year before yesteryear: 39495.0 |
| เป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกันกับที่พนักงานทุกคน นอกจากนี้ บริษัทฯ ได้จัดทำระเบียบปฏิบัติดังกล่าวไว้เป็นลายลักษณ์อักษรอย่างชัดเจน · Description: สินค้าบริษัท · As of yesteryear: 1390.0 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การขายสินค้าให้แก่ผู้บริหารดังกล่าวมีความเหมาะสม เนื่องจากการขายสินค้าดังกล่าวเป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกับที่พนักงานทุกคนได้รับ · As of year before yesteryear: 2995.0 |
| 28595.0 · Necessity: เป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกันกับที่พนักงานทุกคน นอกจากนี้ บริษัทฯ ได้จัดทำระเบียบปฏิบัติดังกล่าวไว้เป็นลายลักษณ์อักษรอย่างชัดเจน · Description: สินค้าบริษัท · As of yesteryear: 30690.0 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การขายสินค้าให้แก่ผู้บริหารดังกล่าวมีความเหมาะสม เนื่องจากการขายสินค้าดังกล่าวเป็นสวัสดิการที่บริษัทฯ ให้แก่พนักงานทุกคน โดยเงื่อนไขต่างๆ ที่ผู้บริหารได้รับเป็นเงื่อนไขเดียวกับที่พนักงานทุกคนได้รับ · As of year before yesteryear: 17988.4 |
| 57918.0 · Necessity: บริษัทฯ ได้ว่าจ้างนายสุเทพ เป็นที่ปรึกษาด้านการดำเนินธุรกิจ ซึ่งบริษัทฯ ได้จัดทำเป็นสัญญาจ้างไว้อย่างชัดเจน · Description: สินค้าบริษัท · As of yesteryear: 33664.0 · Nature of transaction: ซื้อสินค้าของบริษัท · Audit committee opinion: การว่าจ้างดังกล่าวมีความเหมาะสม เนื่องจากมีประสบการณ์และความเชี่ยวชาญในธุรกิจนี้ม ตลอดจนมีความสัมพันธ์ที่ดีกับ Principal · As of year before yesteryear: 12790.0 |
นโยบายและแนวโน้มในอนาคต
นโยบาย มาตรการ และขั้นตอนการอนุมัติ
บริษัทฯ มีการกำหนดมาตรการในการเข้าทำรายการระหว่างกันของบริษัทฯ และบริษัทย่อยกับบุคคลที่อาจมีความขัดแย้ง โดยจะจัดให้คณะกรรมการตรวจสอบเป็นผู้ให้ความเห็นเกี่ยวกับความจำเป็นของการเข้าทำรายการ ความสมเหตุสมผล และความเหมาะสมด้านราคาของรายการนั้น โดยพิจารณาจากเงื่อนไขต่างๆ ให้เป็นไปตามลักษณะการดำเนินการค้าปกติในราคาตลาด ซึ่งสามารถเปรียบเทียบได้กับราคาที่เกิดขึ้นกับบุคคลภายนอก ในกรณีที่คณะกรรมการตรวจสอบไม่มีความชำนาญในการพิจารณารายการระหว่างกันที่อาจเกิดขึ้น บริษัทฯ จะให้บุคคลที่มีความรู้ความชำนาญพิเศษ เช่น ผู้สอบบัญชี ผู้ประเมินราคาทรัพย์สิน สำนักกฎหมาย เป็นต้น ที่เป็นอิสระจากบริษัทฯ และบุคคลที่อาจมีความขัดแย้งเป็นผู้ให้ความเห็นเกี่ยวกับรายการระหว่างกันดังกล่าว เพื่อนำไปใช้ประกอบการตัดสินใจของคณะกรรมการตรวจสอบ เพื่อให้คณะกรรมการตรวจสอบนำเสนอต่อที่ประชุมคณะกรรมการ หรือผู้ถือหุ้น ตามแต่กรณี
นอกจากนี้ บริษัทฯ และบริษัทย่อยมีการกำหนดมาตรการไม่ให้ผู้บริหาร หรือผู้มีส่วนได้เสียสามารถเข้ามามีส่วนร่วมในการอนุมัติรายการที่ตนเองมีส่วนได้เสียทั้งโดยทางตรงและทางอ้อม และคณะกรรมการบริษัทฯ จะต้องดูแลให้บริษัทฯ ปฏิบัติให้เป็นไปตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ และข้อบังคับ ประกาศ คำสั่ง หรือข้อกำหนดของคณะกรรมการกำกับตลาดทุนและตลาดหลักทรัพย์แห่งประเทศไทย รวมตลอดถึงการปฏิบัติตามข้อกำหนดเกี่ยวกับการเปิดเผยข้อมูลการทำรายการที่เกี่ยวโยงกัน และการได้มาหรือจำหน่ายไปซึ่งทรัพย์สินที่สำคัญของบริษัทฯ และบริษัทย่อย รวมทั้งปฏิบัติตามมาตรฐานบัญชีที่กำหนดโดยสภาวิชาชีพบัญชีในพระบรมราชูปถัมภ์ และจะทำการเปิดเผยรายการระหว่างกันไว้ในหมายเหตุประกอบงบการเงินที่ได้รับการตรวจสอบหรือสอบทานโดยผู้สอบบัญชีของบริษัทฯ ข้อมูลทางการเงินที่สำคัญ